Domain neubau-24.de kaufen?
Wir ziehen mit dem Projekt
neubau-24.de um.
Sind Sie am Kauf der Domain
neubau-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neubau-24.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:

-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Wie kann die Wertbestimmung von Immobilien sowohl im Immobilienmarkt als auch im Steuerrecht erfolgen?
Die Wertbestimmung von Immobilien im Immobilienmarkt erfolgt in der Regel durch Vergleichswerte ähnlicher Immobilien in derselben Region, unter Berücksichtigung von Lage, Größe, Zustand und Ausstattung. Zudem spielen aktuelle Markttrends und die Nachfrage nach Immobilien eine wichtige Rolle bei der Wertermittlung. Im Steuerrecht kann die Wertbestimmung von Immobilien durch verschiedene Methoden erfolgen, wie zum Beispiel durch die Einheitsbewertung nach dem Bewertungsgesetz oder durch die Ermittlung des Verkehrswerts nach den Vorschriften des Erbschafts- und Schenkungssteuergesetzes. Dabei werden unterschiedliche Kriterien wie Bodenrichtwerte, Baukosten oder Ertragswerte herangezogen. Es ist wichtig zu beachten, dass die Wertbestimmung von **
Wie kann die Wertbestimmung von Immobilien sowohl im Immobilienmarkt als auch im Steuerrecht erfolgen?
Die Wertbestimmung von Immobilien im Immobilienmarkt erfolgt in der Regel durch Vergleichswerte ähnlicher Immobilien in derselben Gegend, durch die Ermittlung des Ertragswerts oder durch die Berechnung des Sachwerts anhand des Gebäudezustands und der Lage. Im Steuerrecht kann die Wertbestimmung von Immobilien durch die Festlegung des Einheitswerts erfolgen, der aufgrund von Bodenrichtwerten und Gebäudekennwerten ermittelt wird. Dieser Einheitswert dient als Grundlage für die Berechnung von Steuern wie der Grundsteuer. Zusätzlich kann die Wertbestimmung von Immobilien im Steuerrecht auch durch die Bewertung von Immobilien durch einen Sachverständigen erfolgen, um den Verkehrswert oder den gemeinen Wert der Immobilie festzust **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
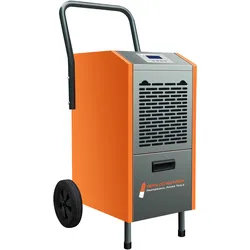
Bautrockner BT-60, 60L/Tag, für 40-60 m2, Profi-Trocknungsgerät, Luftentfeuchter für Wasserschaden/Estrich/Keller/Neubau/BaustelleBautrockner BT60 mit 6-Liter-Behälter, 60 Liter für Räume bis 60 m2 Der BT60 ist das Einstiegsgerät unserer Bautrockner-Reihe: 60 Liter in 24 Stunden, 350 m3/h Luftstrom, 6-Liter-Auffangbehälter, 31 kg, für Räume von 40 bis 60 m2. Für Räume von 60 bis 80 m2 gibt es unseren BT80, für 80 bis 100 m2 unseren BT158XL, beide mit Kondensatpumpe. Raumgröße und Einsatz Der BT60 trocknet Neubauten und Estriche, Räume nach Wasserschäden und feuchte Wände vor Maler- und Putzarbeiten. Sein Arbeitsbereich liegt bei 40 bis 60 m2 Grundfläche oder 100 bis 150 m3 Raumvolumen, bei Raumtemperaturen von 5 bis 35 °C und einer relativen Luftfeuchte von 30 bis 80 Prozent. Fenster und Türen bleiben während der Trocknung geschlossen. Raumgröße: 40 bis 60 m2 Raumvolumen: 100 bis 150 m3 Einsatztemperatur: 5 bis 35 °C Luftfeuchte: 30 bis 80 Prozent relativ Entfeuchtungsleistung Der Kompressor kühlt die angesaugte Luft so weit ab, dass die Feuchtigkeit kondensiert, die trockene Luft geht zurück in den Raum. Mit bis zu 60 Litern am Tag und 350 m3 Luft pro Stunde ist der BT60 das Einstiegsgerät der Reihe, abgestimmt auf einzelne Räume statt ganzer Etagen. Wie lange ein Raum braucht, hängt von Baustoff, Feuchte und Temperatur ab. Entfeuchtungsleistung: bis 60 l/24h Luftstrom: 350 m3/h, zwei Stufen Zusatzfunktionen Geschütztes Display: Das Bedienfeld sitzt in geschützter Position im Gehäuse, es ist vor Stößen geschützt und es lassen sich keine Gegenstände darauf ablegen. Betriebsstundenzähler: Speichert die Laufzeit digital, als Grundlage für Wartung, Mietabrechnung und Versicherungsnachweis. Fehlerdiagnose: Meldet erkannte Fehler als Code am Display. Abschaltautomatik: Schaltet das Gerät bei erreichter Zielfeuchte ab und stoppt die Entfeuchtung mit Signalton, wenn der Behälter voll ist. Bei niedriger Raumtemperatur läuft ein Enteisungsvorgang, der Kompressor stoppt, das Gebläse läuft weiter. Aufstellen, Betrieb und Entleeren Der BT60 wird mitten im Raum aufgestellt, am Display die Zielfeuchte eingestellt, dann läuft er ohne Aufsicht, bis der Raum trocken oder der Behälter voll ist. Der 6-Liter-Behälter wird je nach Feuchte mehrmals am Tag geleert. Wer das vermeiden will, schiebt einen Schlauch auf den Stutzen am Behälter und führt ihn durch die Gehäusebohrung zu einem Abfluss, das Wasser läuft dann frei ab. Zwei Standfüße und zwei Räder halten das 31 kg leichte Gerät sicher, der Transportgriff dient zum Ziehen und Tragen. Zur Wartung gehört nur die regelmäßige Reinigung des Luftfilters. Gewicht: 31 kg Maße: 425 x 490 x 930 mm Kondensatbehälter: 6 l, Schlauchstutzen 13 mm außen Kabellänge: 1,8 m Technik Kältemittel Der BT60 arbeitet mit Propan (R290), 210 g Füllmenge. Propan hat ein niedriges Treibhauspotenzial und kein Ozonabbaupotenzial, und es kühlt effizient, was den Stromverbrauch bei gleicher Entfeuchtungsleistung senkt. Anschluss und Verbrauch Das Gerät läuft an 230 V / 50 Hz mit 850 Watt Leistungsaufnahme, das Netzkabel ist 1,8 m lang. Geräuschpegel Mit 50 bis 55 dB(A) ist der BT60 das leiseste Gerät der Reihe, das erlaubt den Betrieb in bewohnten Gebäuden. Lieferumfang Der BT60 kommt mit Anbauteilen, Standfüße, Räder und Griff werden vor dem ersten Einsatz angeschraubt: Transportgriff mit 4 Befestigungsschrauben 2 Standfüße mit Befestigungsmaterial 2 Räder mit Befestigungsmaterial Betriebsanleitung Maße 425 x 490 x 930 mm, Gewicht 31 kg.475,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
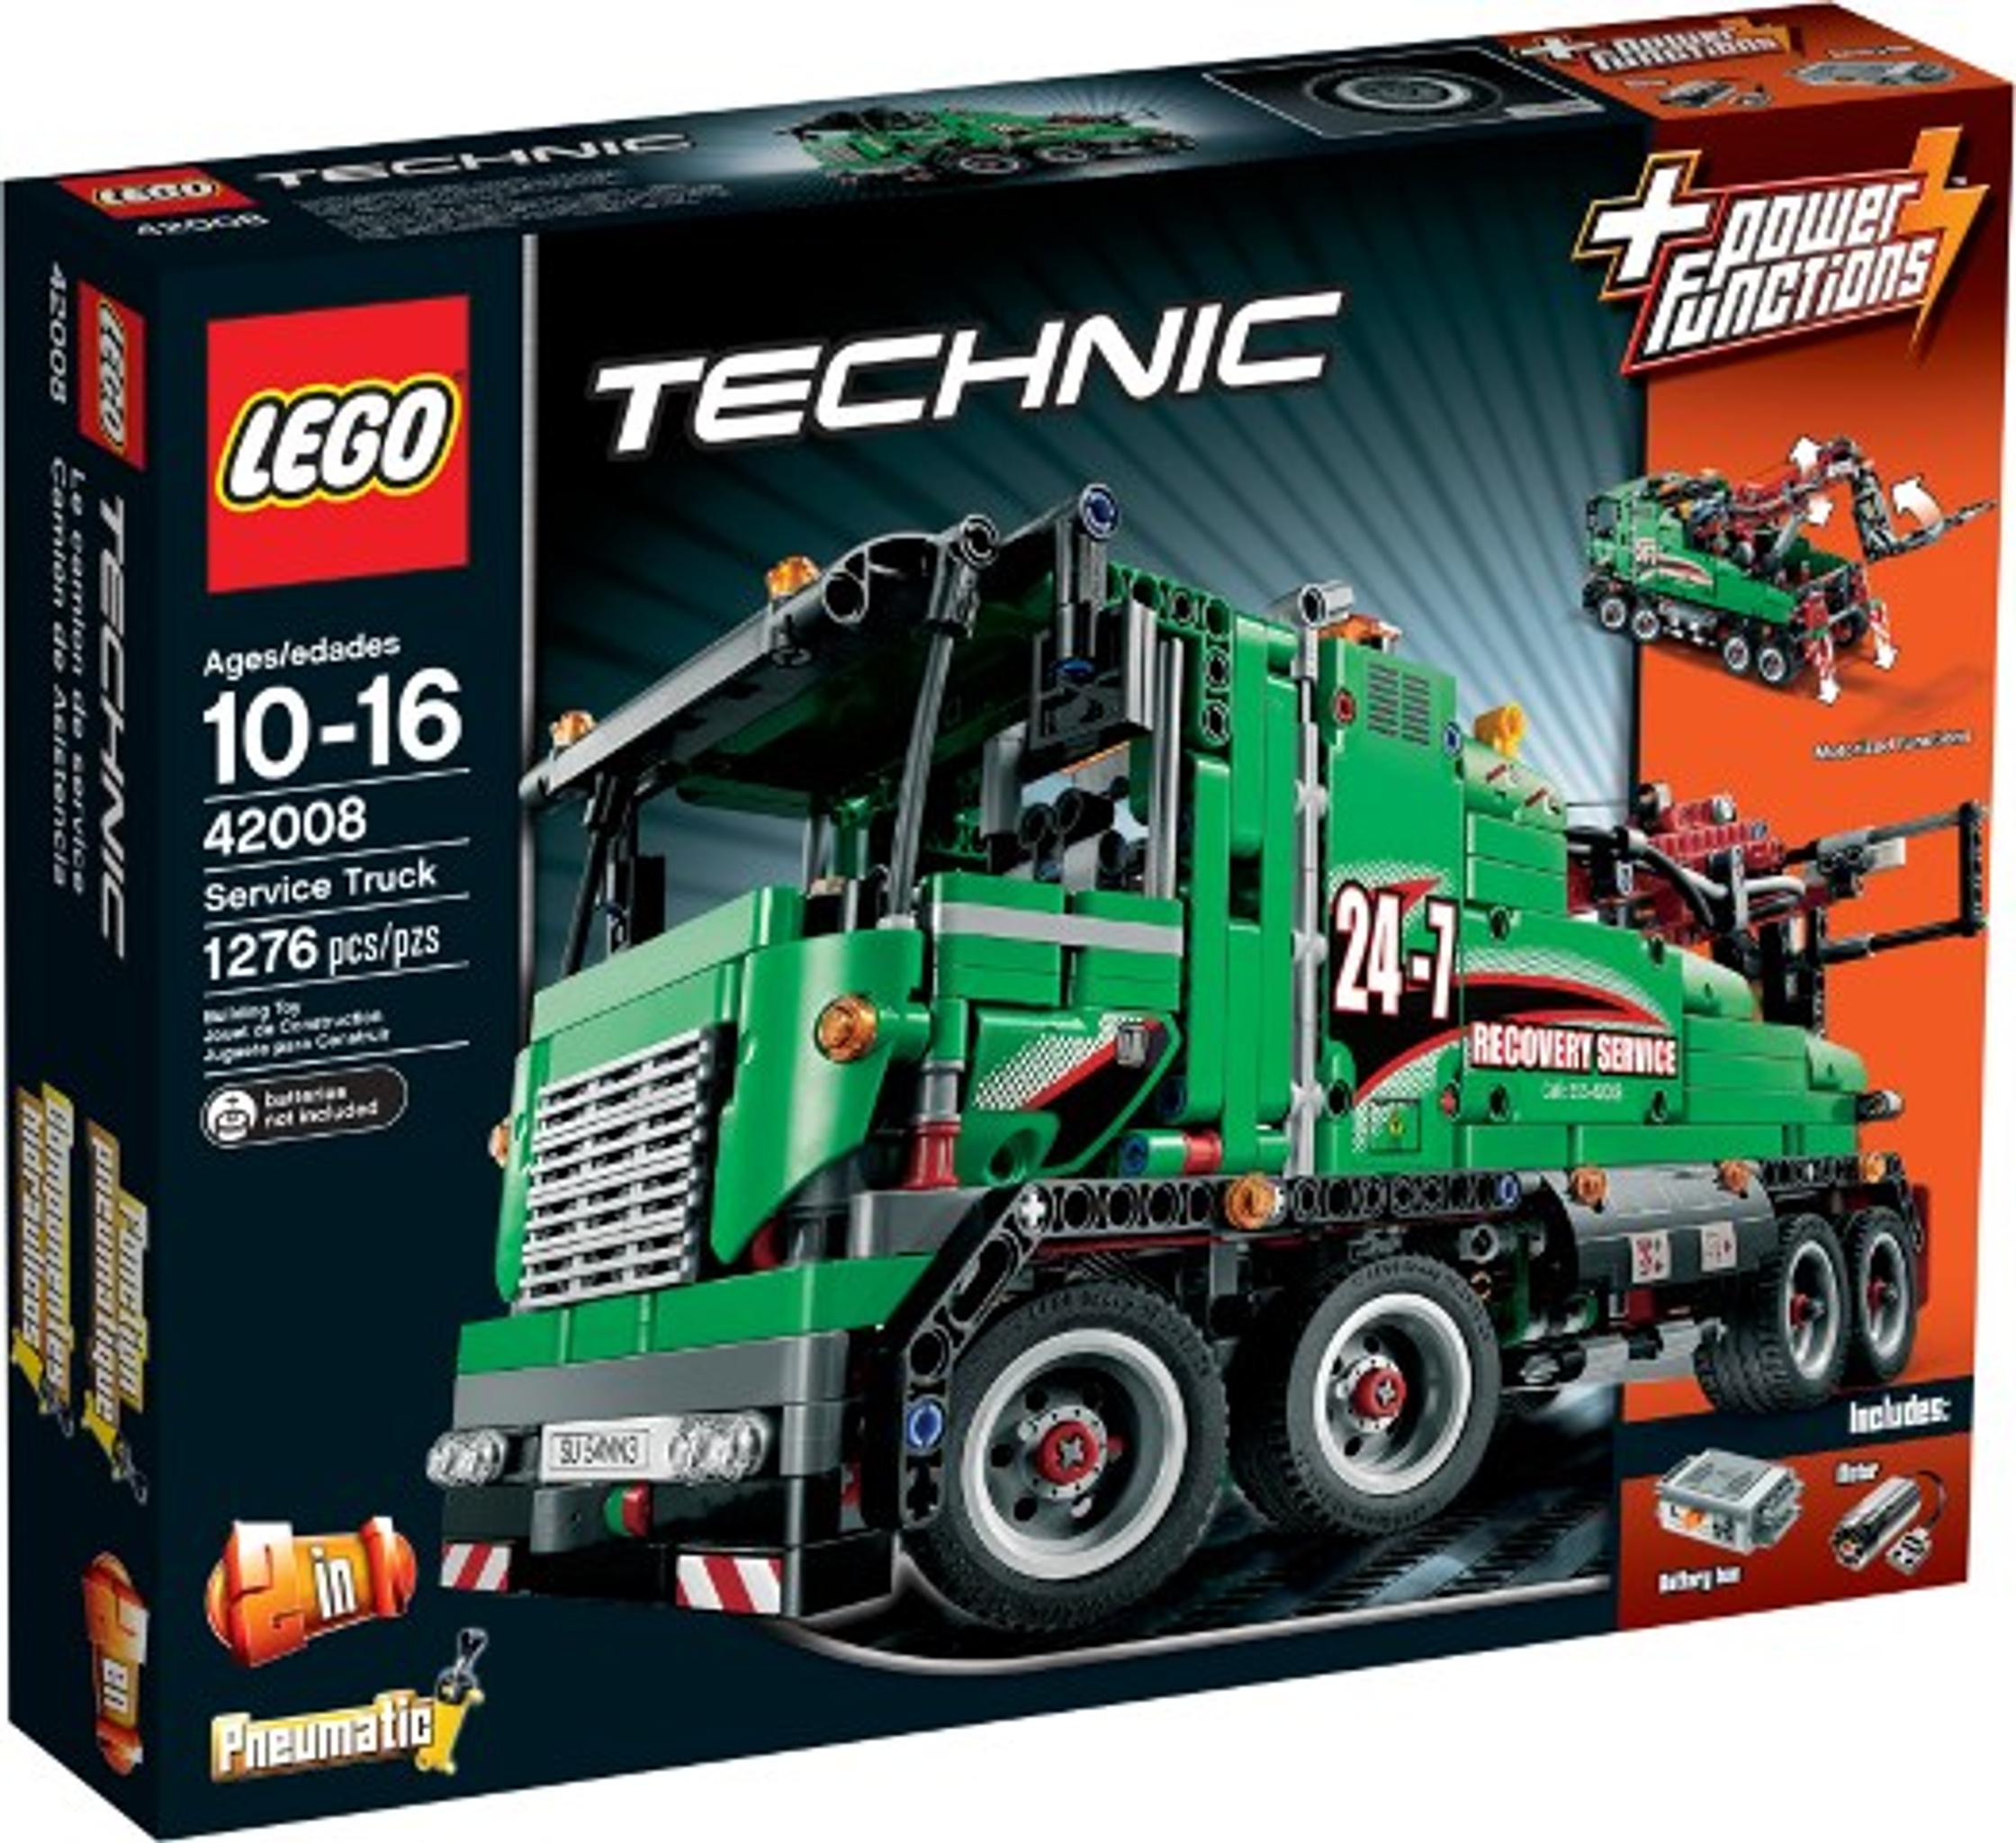
LEGO Service Truck Bausatz - Ein detailliertes Bauprojekt für Fans von NutzfahrzeugenEntdecke LEGO Service Truck - ein spannendes LEGO-Set für Fans des Bauens, der Kreativität und des Spielens. Genieße ein unterhaltsames Bauerlebnis, liebevolle Details und die Möglichkeit, ein einzigartiges Modell zu bauen. Das Produkt eignet sich für LEGO-Fans, Sammler, Kinder und Erwachsene, die ihre Sammlung erweitern möchten. Produkt: LEGO Service Truck Typ: LEGO-Set Ein tolles Geschenk oder eine ausgezeichnete Wahl für alle, die kreative und detailreiche LEGO-Sets schätzen.680,74 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
TRIX 22740 H0 Dampflokomotive Baureihe 01.10 Neubau, DB, Ep. IIIVorbild: Schnellzug-Dampflokomotive Baureihe 01.10 mit Neubau-Hochleistungskessel und Kohlen-Schlepptender 2 ́3 T38 der Deutschen Bundesbahn (DB). Schwarze Grundfarbgebung mit rotem Fahrwerk. Ausführung ohne Stromlinienverkleidung. Mit silbernen Kesselringen. Zweilicht-Spitzensignal. Witte-Windleitbleche und einseitige Indusi. Lok-Betriebsnummer 01 1059. Betriebszustand nach Kessel-Umbau um 1955/56. Highlights: - Weitgehende Neukonstruktion auf Basis der 01.10 Altbau. - Besonders filigrane Metallkonstruktion einer der legendärsten deutschen Dampflokomotiven bei der DB. - Eine Vielzahl angesetzter Details. - Serienmäßig mit Rauchgenerator und geschwindigkeitsabhängigem, dynamischem Rauchausstoß. - Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung digital schaltbar. - RailCom-fähiger DCC/mfx Digital-Decoder mit umfangreichen Licht- und Soundfunktionen. - Pufferhöhe nach NEM. - Mit Pufferspeicher zur Überbrückung von kurzen stromlosen Stellen. Modell: Mit Digital-Decoder und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb mit Schwungmasse im Kessel. 3 Achsen angetrieben. Haftreifen. Lokomotive und Tender weitgehend aus Metall. Serienmäßig eingebauter Rauchgenerator, mit geschwindigkeitsabhängigem, dynamischem Rauchausstoß. Fahrtrichtungsabhängig wechselndes Zweilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung separat digital schaltbar. Beleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Mit Pufferspeicher. Kurzkupplung mit Kinematik zwischen Lok und Tender. Am Tender kinematikgeführte Kurzkupplung mit NEM-Schacht. Pufferhöhe an Lok und Tender nach NEM. Befahrbarer Mindestradius 360 mm. Kolbenstangenschutzrohre und Bremsschläuche liegen bei. Länge über Puffer 27,7 cm. Die Baureihe 01.10 mit Neubau-Kessel ist die passende Dampflokomotive für den Schnellzug D 74 "Hamburg Altona - Basel SBB" für den Streckenabschnitt Frankfurt-Basel, der mit den Wagen aus den Artikeln 23651, 23623 und 23626 nachgebildet werden kann.583,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie kann die Wertbestimmung von Immobilien sowohl im Immobilienmarkt als auch im Steuerrecht erfolgen?
Die Wertbestimmung von Immobilien im Immobilienmarkt erfolgt in der Regel durch Vergleichswerte ähnlicher Immobilien in derselben Region, unter Berücksichtigung von Lage, Größe, Zustand und Ausstattung. Zudem spielen aktuelle Markttrends und die Nachfrage nach Immobilien eine wichtige Rolle bei der Wertermittlung. Im Steuerrecht kann die Wertbestimmung von Immobilien durch verschiedene Methoden erfolgen, wie zum Beispiel durch die Einheitsbewertung nach dem Bewertungsgesetz oder durch die Ermittlung des Verkehrswerts nach den Vorschriften des Erbschafts- und Schenkungssteuergesetzes. Dabei werden unterschiedliche Kriterien wie Bodenrichtwerte, Baukosten oder Ertragswerte herangezogen. Es ist wichtig zu beachten, dass die Wertbestimmung von **
-
Wie kann die Wertbestimmung von Immobilien sowohl im Immobilienmarkt als auch im Steuerrecht erfolgen?
Die Wertbestimmung von Immobilien im Immobilienmarkt erfolgt in der Regel durch Vergleichswerte ähnlicher Immobilien in derselben Gegend, durch die Ermittlung des Ertragswerts oder durch die Berechnung des Sachwerts anhand des Gebäudezustands und der Lage. Im Steuerrecht kann die Wertbestimmung von Immobilien durch die Festlegung des Einheitswerts erfolgen, der aufgrund von Bodenrichtwerten und Gebäudekennwerten ermittelt wird. Dieser Einheitswert dient als Grundlage für die Berechnung von Steuern wie der Grundsteuer. Zusätzlich kann die Wertbestimmung von Immobilien im Steuerrecht auch durch die Bewertung von Immobilien durch einen Sachverständigen erfolgen, um den Verkehrswert oder den gemeinen Wert der Immobilie festzust **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.